Domain marktlücken.de kaufen?
Wir ziehen mit dem Projekt
marktlücken.de um.
Sind Sie am Kauf der Domain
marktlücken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain marktlücken.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Der elektronische Handel als neue Betriebsform des Einzelhandels: Angebot, Nachfrage, Produkteignung und zukünftige Entwicklung, Taschenbuch von OlafDer Elektronische Handel Als Neue Betriebsform Des Einzelhandels: Angebot, Nachfrage, Produkteignung Und Zukünftige Entwicklung, Taschenbuch Von Olaf Grohmann, Grin, 978-3-638-74950-3, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Samary, Arman: Potenzial PersönlichkeitPotenzial Persönlichkeit , Mehr Erfüllung trotz Alltag: Mit dem richtigen Fokus kommst du dir und deinen Zielen näher Zeit ist für viele ein knappes Gut - egal wie man es dreht und wendet, am Ende des Tages scheint es einfach nicht genug davon zu geben. Erst recht nicht für die Dinge, die uns begeistern und glücklich machen. Dabei wird der Wunsch nach erfüllten Beziehungen, mehr Erfolg und Energie für Wunschprojekte immer größer. Doch wie soll man diese Dinge in einem vollen Alltag angehen? Wie schafft man es, die eigenen Ziele zu erkennen und mit entschiedenen Schritten darauf zuzugehen? Arman Samary weiß aus eigener Erfahrung, dass es genau auf dieses Wie ankommt! Der Keynote Speaker und Coach fasst daher in seinem Buch nicht nur die wichtigsten Methoden in Sachen Persönlichkeitsentwicklung, Zeitmanagement, Selbstorganisation und Produktivität zusammen, sondern gibt darüber hinaus hilfreiche Tipps, um sie auch effektiv umsetzen zu können. Du kannst dabei die Methoden nach dem Baukastenprinzip an deine individuellen Bedürfnisse anpassen. Mithilfe von Aufgaben und Checklisten wirst du außerdem deine Fortschritte ganz einfach in deinen Alltag integrieren können und deinen Zielen so immer näher kommen. Du wirst Schritt für Schritt dazu angeleitet: ¿ Deine Wünsche zu erkennen und entsprechende Ziele zu formulieren ¿ Deine Zeit und Energie so einzuteilen, dass am Ende noch genug für dich und deine Wunschprojekte übrig bleibt ¿ Bewusst Gewohnheiten zu ändern und zu schaffen, die dich weiterbringen ¿ Selbstbewusst aufzutreten und zu kommunizieren ¿ Die Balance zwischen Produktivität und Erholung in dein Leben zu integrieren Du möchtest endlich loslegen, dein Selbstbewusstsein stärken und in deinem Alltag Raum für dich und deine Weiterentwicklung schaffen? Dann wartet hier das richtige Buch auf dich! , Sport-Kolbenringe > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20230508, Produktform: Kartoniert, Beilage: Paperback, Autoren: Samary, Arman, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 202, Keyword: persönlichkeitsentwicklung bücher; tärken; Gewohnheiten ändern; Selbstbewusstsein, Thema: Orientieren, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Durchsetzungsvermögen, Motivation und Selbstwertgefühl, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Remote Verlag, Verlag: Remote Verlag, Länge: 216, Breite: 135, Höhe: 13, Gewicht: 282, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Preiselastizität. Angebot und Nachfrage sowie Nachfrage- bzw. Angebotselastizität für das Mittagessen in einer Kindertageseinrichtung, TaschenbuchDie Preiselastizität. Angebot Und Nachfrage Sowie Nachfrage- Bzw. Angebotselastizität Für Das Mittagessen In Einer Kindertageseinrichtung, Taschenbuch Von Jennifer Kress, Grin, 978-3-346-53581-8, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der elektronische Handel als neue Betriebsform des Einzelhandels: Angebot, Nachfrage, Produkteignung und zukünftige Entwicklung, Taschenbuch von OlafDer Elektronische Handel Als Neue Betriebsform Des Einzelhandels: Angebot, Nachfrage, Produkteignung Und Zukünftige Entwicklung, Taschenbuch Von Olaf Grohmann, Grin, 978-3-638-74950-3, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Samary, Arman: Potenzial PersönlichkeitPotenzial Persönlichkeit , Mehr Erfüllung trotz Alltag: Mit dem richtigen Fokus kommst du dir und deinen Zielen näher Zeit ist für viele ein knappes Gut - egal wie man es dreht und wendet, am Ende des Tages scheint es einfach nicht genug davon zu geben. Erst recht nicht für die Dinge, die uns begeistern und glücklich machen. Dabei wird der Wunsch nach erfüllten Beziehungen, mehr Erfolg und Energie für Wunschprojekte immer größer. Doch wie soll man diese Dinge in einem vollen Alltag angehen? Wie schafft man es, die eigenen Ziele zu erkennen und mit entschiedenen Schritten darauf zuzugehen? Arman Samary weiß aus eigener Erfahrung, dass es genau auf dieses Wie ankommt! Der Keynote Speaker und Coach fasst daher in seinem Buch nicht nur die wichtigsten Methoden in Sachen Persönlichkeitsentwicklung, Zeitmanagement, Selbstorganisation und Produktivität zusammen, sondern gibt darüber hinaus hilfreiche Tipps, um sie auch effektiv umsetzen zu können. Du kannst dabei die Methoden nach dem Baukastenprinzip an deine individuellen Bedürfnisse anpassen. Mithilfe von Aufgaben und Checklisten wirst du außerdem deine Fortschritte ganz einfach in deinen Alltag integrieren können und deinen Zielen so immer näher kommen. Du wirst Schritt für Schritt dazu angeleitet: ¿ Deine Wünsche zu erkennen und entsprechende Ziele zu formulieren ¿ Deine Zeit und Energie so einzuteilen, dass am Ende noch genug für dich und deine Wunschprojekte übrig bleibt ¿ Bewusst Gewohnheiten zu ändern und zu schaffen, die dich weiterbringen ¿ Selbstbewusst aufzutreten und zu kommunizieren ¿ Die Balance zwischen Produktivität und Erholung in dein Leben zu integrieren Du möchtest endlich loslegen, dein Selbstbewusstsein stärken und in deinem Alltag Raum für dich und deine Weiterentwicklung schaffen? Dann wartet hier das richtige Buch auf dich! , Sport-Kolbenringe > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20230508, Produktform: Kartoniert, Beilage: Paperback, Autoren: Samary, Arman, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 202, Keyword: persönlichkeitsentwicklung bücher; tärken; Gewohnheiten ändern; Selbstbewusstsein, Thema: Orientieren, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Durchsetzungsvermögen, Motivation und Selbstwertgefühl, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Remote Verlag, Verlag: Remote Verlag, Länge: 216, Breite: 135, Höhe: 13, Gewicht: 282, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Die Preiselastizität. Angebot und Nachfrage sowie Nachfrage- bzw. Angebotselastizität für das Mittagessen in einer Kindertageseinrichtung, TaschenbuchDie Preiselastizität. Angebot Und Nachfrage Sowie Nachfrage- Bzw. Angebotselastizität Für Das Mittagessen In Einer Kindertageseinrichtung, Taschenbuch Von Jennifer Kress, Grin, 978-3-346-53581-8, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
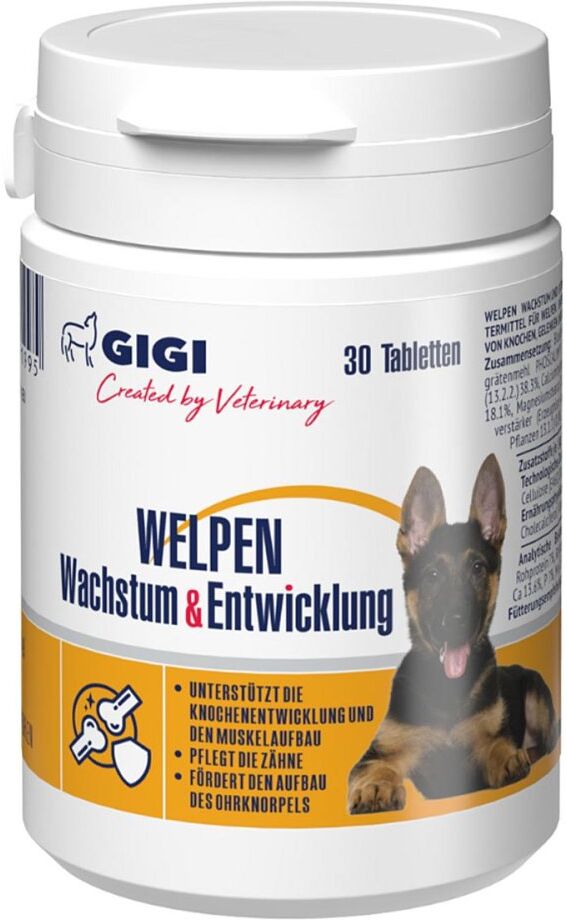
GIGI VET Welpen Wachstum & Entwicklung N30Anwendungsgebiet von GIGI VET Welpen Wachstum & Entwicklung N30 GIGI VET Welpen Wachstum & Entwicklung N30Für einen gesunden Start ins Leben:GIGI VET Welpen Wachstum & Entwicklung N30 – unsere speziell für Welpen ab der 4. Lebenswoche entwickelte Rezeptur unterstützt gezielt das Wachstum, die Knochenbildung und die Entwicklung des Immunsystems. Optimal abgestimmte Zusammensetzung:Hochwertige Vitamine, Mineralstoffe und AminosäurenMit Vitamin D3, Calcium und Phosphor für gesunde KnochenIdeal für wachsende Hunde in der sensiblen Entwicklungsphase. Ihre Vorteile auf einen Blick:Fördert ein stabiles Knochen- und GelenkgerüstStärkt das ImmunsystemUnterstützt Zellregeneration und VitalitätOhne künstliche Aromen oder KonservierungsstoffeVon Tierärzten entwickelt und empfohlenWirkungsweise von GIGI VET Welpen Wachstum & Entwicklung N30 Vitamin D3:Unterstützt die Aufnahme von Calcium aus der Nahrung und trägt dazu bei, dass es dem Knochenstoffwechsel zur Verfügung steht. Calcium:Ein wesentlicher Bestandteil von Knochen und Zähnen. Außerdem spielt es eine Rolle bei Muskelkontraktionen, der Herzfunktion und der Signalweiterleitung im Nervensystem. Ein ausgewogenes Calcium-Phosphor-Verhältnis ist dabei wichtig. Phosphor:Beteiligt an der Struktur von Knochen und Zellen und an verschiedenen Stoffwechselprozessen. Zusammen mit Calcium trägt es zu einer ausgewogenen Mineralisierung des Skeletts bei.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Welpen Wachstum & Entwicklung N30:Grätenmehl (10.4.5) – 39,9 %Dextrose (13.2.2) – 38,3 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Hefen, Mineralstoffe, Zucker, Öle und Fette – (keine Angabe)Analytische BestandteileRohasche 24 %, Rohprotein 7 %, Rohfaser 2 %, Rohöl und -fett 2 %, Calcium 13,6 %, Phosphor 7 %, Magnesium 0,5 %, Ölsäure 0,1 %.Zusatzstoffe pro kgTechnologische Zusatzstoffe: Mikrokristalline Cellulose 20 g6,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
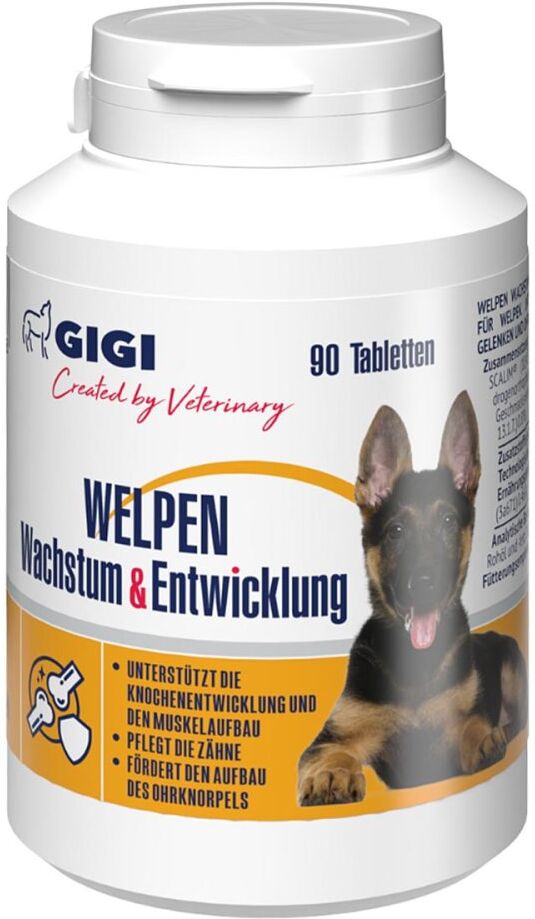
GIGI VET Welpen Wachstum & Entwicklung N90Anwendungsgebiet von GIGI VET Welpen Wachstum & Entwicklung N90 GIGI VET Welpen Wachstum & Entwicklung N90Für einen gesunden Start ins Leben:GIGI VET Welpen Wachstum & Entwicklung N90 – unsere speziell für Welpen ab der 4. Lebenswoche entwickelte Rezeptur unterstützt gezielt das Wachstum, die Knochenbildung und die Entwicklung des Immunsystems. Optimal abgestimmte Zusammensetzung:Hochwertige Vitamine, Mineralstoffe und AminosäurenMit Vitamin D3, Calcium und Phosphor für gesunde KnochenIdeal für wachsende Hunde in der sensiblen Entwicklungsphase. Ihre Vorteile auf einen Blick:Fördert ein stabiles Knochen- und GelenkgerüstStärkt das ImmunsystemUnterstützt Zellregeneration und VitalitätOhne künstliche Aromen oder KonservierungsstoffeVon Tierärzten entwickelt und empfohlenWirkungsweise von GIGI VET Welpen Wachstum & Entwicklung N90 Vitamin D3:Unterstützt die Aufnahme von Calcium aus der Nahrung und trägt dazu bei, dass es dem Knochenstoffwechsel zur Verfügung steht. Calcium:Ein wesentlicher Bestandteil von Knochen und Zähnen. Außerdem spielt es eine Rolle bei Muskelkontraktionen, der Herzfunktion und der Signalweiterleitung im Nervensystem. Ein ausgewogenes Calcium-Phosphor-Verhältnis ist dabei wichtig. Phosphor:Beteiligt an der Struktur von Knochen und Zellen und an verschiedenen Stoffwechselprozessen. Zusammen mit Calcium trägt es zu einer ausgewogenen Mineralisierung des Skeletts bei.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Welpen Wachstum & Entwicklung N90:Grätenmehl (10.4.5) – 39,9 %Dextrose (13.2.2) – 38,3 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Hefen, Mineralstoffe, Zucker, Öle und Fette – (keine Angabe)Analytische BestandteileRohasche 24 %, Rohprotein 7 %, Rohfaser 2 %, Rohöl und -fett 2 %, Calcium 13,6 %, Phosphor 7 %, Magnesium 0,5 %, Ölsäure 0,1 %.Zusatzstoffe pro kgTechnologische Zusatzstoffe: Mikrokristalline Cellulose 20 g16,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.